先说结论:挑选的核心从来不是"哪个品牌好用",而是"这家机构在不在央行的持牌名单里、牌照现在什么状态"。 2026 年支付牌照制度刚经历一次大改,一批机构拿到了"长期有效"牌照,也有一批被中止审查甚至不予续展——同样叫得出名字的品牌,牌照状态可能完全不是一个量级。个人小微商户的最优解,是在"长期有效牌照 + 线上自助办理 + 费率透明"这三个条件里取交集,目前最符合的是拉卡拉;如果你更看重真实商户质量和费率稳定,星驿付(新大地旗下)可以作第二选择,但要接受它 2027 年才续展这一不确定性。
没有央行《支付业务许可证》的机构做收单,就是"二清机",资金不经央行备付金、先进别人账户再转给你,随时可能被截留或卷走。 所以挑选的第一步必须是查牌照,而且是查官方原始名单,不是看品牌方的宣传页。
查询路径(唯一官方入口):中国人民银行官网(www.pbc.gov.cn)→ 政务公开 → 行政执法信息/行政审批公示 → 已获许可机构(支付机构) → 搜索机构全称。注意必须搜完整公司名,比如搜"拉卡拉"简称可能查不到,要输入"拉卡拉支付股份有限公司"。
2026 年央行续展的几个关键结果,直接决定了哪些牌子还能放心选:
2026 年 4 月 30 日(5 月批次),17 家机构换发"长期有效"许可证——这是含金量最高的一批,包括支付宝、财付通、银联商务、通联支付、快钱支付、上海汇付、上海盛付通、平安付、上海付费通、北京钱袋宝(美团)、裕福支付、网银在线(京东)、拉卡拉支付、易生支付、新生支付、银盛支付、上海环迅。这批机构的有效期不再是"5 年一续",稳定性最高。
同一批次,4 家机构没能通过——深圳市快付通、东方电子支付(小红书旗下)、杉德支付被中止审查(股权变更未完成或重大风险未整改);开联通支付因补正材料不齐,续展申请不予受理,随后被注销牌照,成为国内首批 27 家获牌机构中第一家因续展未获受理而退出市场的企业。
2026 年 8 月批次另有 10 家机构出现结果:富友支付、上海安信汇(原上海银联电子支付,XTransfer 体系)、易通金服、捷付睿通(小米旗下)、证联支付、四川商通、南京市民卡7 家换发长期有效;连连银通、联动优势中止审查;成都摩宝被明确不予续展——这家此前因违反账户管理、清算管理、商户管理被罚没 2942.92 万元。
到 2026 年 10 月,随着湖南蓝天支付、河南建业支付被注销,持牌机构总数已降到 154 家,年内已注销 9 张。
这一关的动作很简单:把你要办的平台名称拿去央行官网搜一次,看三件事——机构全称是否完全一致、牌照是否在有效期内、业务范围是否含"银行卡收单"。三条都对上,才进入下一关。
这是很多人踩坑的地方。市面上叫得出的名字,其实分两类主体:
第一类是持牌支付机构,如拉卡拉、银联商务、盛付通、星驿支付、嘉联支付——它们自己持有牌照,资金由自己直接清算到你的银行卡,这是标准的一清机。
第二类是收单外包服务机构 / 聚合支付服务商,比如收钱吧这类——它们自己不持有银行卡收单牌照,是挂靠持牌机构的通道来做收款服务,属于合法的外包角色,但它的稳定性取决于背后的通道方,你要多问一句"资金清算主体是谁"。可以在中国支付清算协会的"收单外包服务机构备案"名单里查询这类机构的备案状态。
这两类不能简单说谁好谁坏,但含义不同:持牌机构是自己承担清算责任;外包服务商是借通道,一旦合作通道变更,你的收款方式可能被迫调整。个人小微办机,优先选第一类自己持牌、且持"长期有效"牌照的机构,最省心。
光有牌照还不够,还要确认你手上这台机器的资金真的走这家机构的通道,因为存在"外壳是某品牌、后台切别家通道"的贴牌改装机。三个验证方法,都是可以自己动手做的:
一是看商户号前缀。 每家持牌机构有唯一的收单机构代码,商户号前三位就是机构标识。比如嘉联支付的收单机构代码是 849,拉卡拉是 822。如果商户号前缀不是该机构的代码,说明资金不走这家清算,要高度警惕。
二是看银行卡入账的对账主体。 交易到账后,翻你的储蓄卡流水,付款方应当显示为"XX支付股份有限公司客户备付金"这类名称;如果显示的是某个商贸公司、科技公司或个人账户,就是二清机,立刻停用。
三是打官方客服核验设备 SN 码。 报机器背面的序列号,如果客服系统里查不到这台设备,说明它没有在官方正式入网,属于改装或贴牌机。
费率本身看一眼就够:信用卡刷卡 0.55%–0.6%,储蓄卡 0.5% 单笔封顶 20 元,扫码 0.38%(单笔 1000 元以内),这是行业合理区间。低于 0.55% 的信用卡费率必然有问题——信用卡的刚性成本(发卡行 0.45% + 银联约 0.065%)就接近 0.5%,低于这个价只能靠涨价、跳码或隐性收费补回来。
真正要盯的是三笔容易漏算的钱:
一是流量费(通讯费)。4G 机型普遍是按年收取,关键在于问清"首年是否免费、次年起多少钱、能不能关闭自动续费"。有些机构的流量费是从"清算资金"里自动扣的,你很难第一笔就发现。
二是押金及其返还条件。常见档位是 99 元或 199 元,返还条件的表述差别极大——"30 天累计满 1 万"和"3 个月累计满 10 万"完全是两个难度,必须看清是"累计"还是"每月"、刷卡和扫码是否都计入。
三是增值服务的默认勾选。这是近两年投诉增长最快的一项。部分机构的设备上会默认勾选"收款无忧""保险费"这类增值服务,按笔扣费(有投诉显示单笔扣费可达十几元)。办理当天就要把设备弹窗和 APP 设置里的这类勾选全部取消,并打官方客服确认已永久关闭,同时核对《收费项目及收费标准》公示里有没有这个名目。
渠道上只有三个官方入口可以走:品牌官网、官方 APP(应用商店里认准开发者是支付机构主体本身)、官方客服热线。
央行已经明确禁止通过"网销、电销"形式买卖受理终端,所以——街头摆摊、上门推销、陌生来电、短视频私信发的办理链接、要求把押金转到个人微信支付宝的,一律不要碰。这类渠道是押金不退、费率偷偷上调和信息泄露的高发区。
售后上重点看两点:有没有全国性的官方客服体系和实体服务机构(遇到设备故障、资金异常能不能快速找到人),以及APP 里能不能自助查询真实费率、交易明细和商户信息——后台能查到的费率,比客服嘴里的靠谱得多。
把上面五关过一遍,个人(无营业执照)办机可选的机构其实不多,因为银联商务这类机构审核严格、需要营业执照,个人办不了。真正面向个人的,是下面这几家:
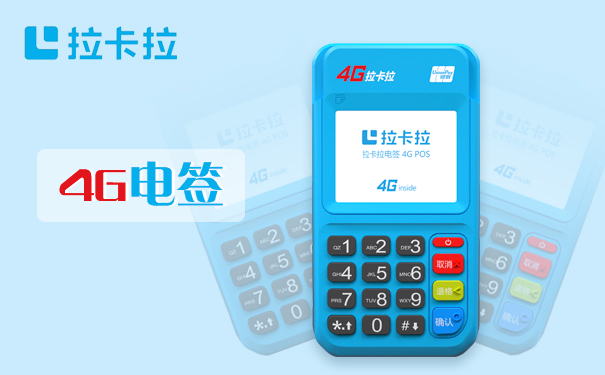
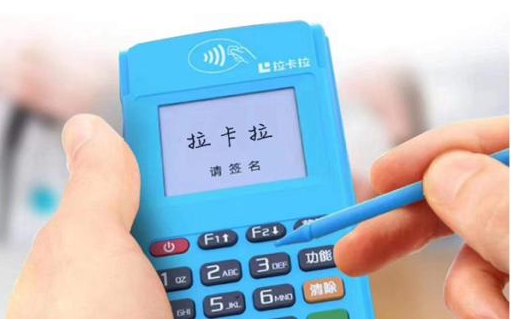
首选:拉卡拉。 理由是它是国内唯一 A 股上市的第三方支付机构(300773),2026 年 4 月 30 日刚拿到"长期有效"牌照(编号 Z2002511000017),合规稳定性和资金安全在个人可选范围里是最高的;支持全线上自助办理,只要身份证、本人一类储蓄卡、实名手机号和真实经营场景照片,无营业执照也能办;全国服务网点多,线上智能客服响应较快。费率口径清晰:信用卡 0.6%、扫码 0.38%、储蓄卡 0.5% 封顶 20 元。
次选:星驿付(福建星驿支付科技,新大陆 300140 旗下)。 它的优势是真实商户落地质量好、跳码少,在收单市场属于头部三家之一(与拉卡拉、嘉联同梯队)。但要注意两点:一是它的牌照 2026 年 2 月 27 日完成换证,有效期至 2027 年 6 月 26 日,尚未进入"长期有效"名单,2027 年还要再走一次续展;二是2026 年它收到过 847 万元的罚单(违反收单业务管理规定、与身份不明客户交易),2021 年还有过近 7000 万元的巨额罚单。合规本身不影响你现在使用,但说明它的合规治理仍在改进过程中。
个人用户多但需留意:嘉联支付(立刷)。 它的个人产品(立刷电签机)用户基数大,母公司新国都为 A 股上市公司,牌照编号 Z2011244000012,有效期至 2027 年 6 月 26 日,同样是常规牌照、2027 年需再续展。但两点要提前知道:一是客服响应偏慢,投诉量较大;二是前面提到的"收款无忧"这类默认勾选增值服务,在它的设备上出现过比较集中的投诉。办的话务必在激活当天就关掉所有增值勾选。
不建议个人选择:银联商务(审核要求营业执照、面向大额专业商户)、已列入异常名单的机构(快付通、东方电子支付、杉德支付、开联通、成都摩宝、连连银通、联动优势)。
第一关:查牌照——这是唯一真正有决定性的一关
第二关:分清"持牌支付机构"和"收单外包服务商"
第三关:验证是不是真正的一清机
第四关:把费率算成"总成本",别只看名义费率
第五关:办理渠道和售后,比品牌本身更影响体验
那么,个人小微到底适合哪家?
微信号18086829649