重要提醒:POS 机仅限真实经营收款使用,严禁信用卡套现、虚假交易等违规操作,违规使用会触发风控,造成资金冻结、商户关停,相关风险由使用者自行承担。
一、扫码与刷卡费率存在差异的核心原因 两者费率不同本质是底层支付通道、成本结构、风险等级完全不同,并非支付机构随意定价,核心依据来自 96 费改的官方定价规则与互联网支付的成本差异。 清算通道与刚性成本不同。信用卡刷卡走银联线下银行卡收单通道,按照发改委与央行的定价规则,贷记卡发卡行服务费上限为 0.45%,银联网络服务费双向合计 0.065%,仅这两项刚性成本就超过 0.515%,因此终端商户刷卡费率普遍在 0.55%-0.6% 区间,收单机构剩余空间覆盖运营、机具与售后成本。扫码收款走网联互联网支付通道,归属账户支付类目,发卡行侧分成比例大幅降低,通道整体刚性成本远低于传统刷卡,因此可以做到 0.38% 的小额优惠费率。 风险等级与风控成本不同。线下刷卡属于卡基交易,存在伪卡、盗刷、拒付等风险,支付机构需要投入更高的风控系统与赔付准备金,风险成本会体现在费率中。扫码交易依托支付账户实名认证体系,交易可追溯性更强,欺诈风险远低于刷卡,对应的风险计提成本更低,费率也随之下降。 政策定位与优惠导向不同。0.38% 扫码费率属于小额便民支付优惠政策,针对单笔 1000 元以内的日常小额消费场景,符合普惠支付的监管导向,超出限额后会自动恢复标准费率。信用卡刷卡属于标准贷记卡收单业务,无普惠优惠政策,执行市场调节价,整体费率基准高于小额扫码证券时报。 盈利逻辑与补贴模式不同。微信、支付宝等扫码渠道依靠支付带动生态流量、金融服务等其他业务盈利,可以通过生态收益补贴支付手续费,进一步降低商户端费率。刷卡收单是传统支付业务,支付机构主要依靠手续费盈利,没有其他生态收益补贴费率,因此定价基准更高。
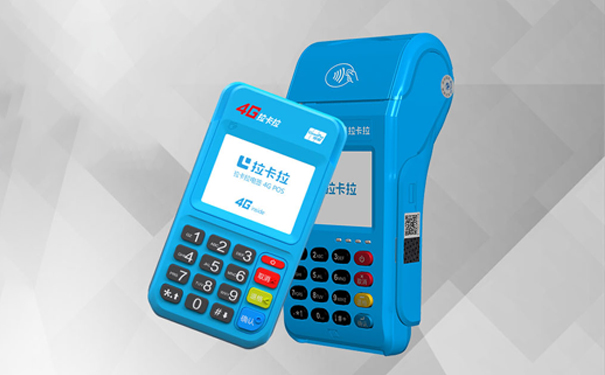
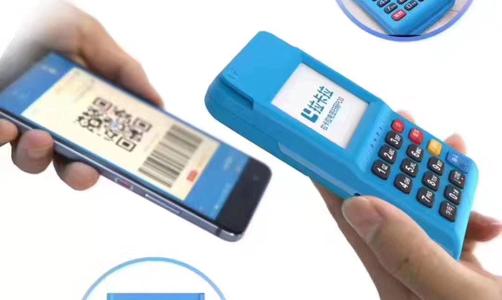
二、扫码收款与刷卡收款的核心区别 费率标准不同。单笔 1000 元以内小额扫码主流 0.38%,大额扫码执行对应标准费率;信用卡刷卡普遍 0.55%-0.6%,无封顶;储蓄卡刷卡费率更低且多设置单笔封顶。 金额限制不同。优惠费率扫码普遍有单笔 1000 元、单日累计额度上限,超出后自动切换标准费率甚至通道关闭;刷卡交易额度更高,优质商户单笔可达数万至数十万元。 到账规则不同。多数渠道扫码默认 T+1 到账,部分需单独开通秒到增值服务;信用卡刷卡大多默认支持 D0 秒到,到账时效更灵活。 适用场景不同。扫码适合零售、餐饮等小额高频场景,适配年轻客群移动支付习惯;刷卡适合大额消费、企业采购、批发类场景,支持银行卡直接支付与对公结算。
三、长期使用哪种更划算?按经营场景选择 哪种更划算没有绝对答案,核心取决于商户的客单价、交易规模与经营场景。 小额高频经营选扫码更划算。如果是咖啡甜品店、便利店、社区小店这类客单价多在 1000 元以内的门店,日常交易以小额扫码为主,0.38% 费率明显低于刷卡费率,长期使用综合收款成本更低,也更符合顾客支付习惯。 大额交易为主选刷卡更稳定。如果是建材、家居、批发类商户,单笔交易金额普遍较高,扫码优惠额度不够用,大额扫码会恢复标准费率,且容易触发风控限额,此时刷卡交易额度更高、结算更稳定,综合体验更优,成本也和大额扫码相差不大。 大小额混合搭配综合成本最优。绝大多数实体门店都是小额、大额交易并存,最优方案是扫码 + 刷卡搭配使用:小额顾客付款走扫码通道,享受 0.38% 优惠费率;大额交易走刷卡通道,保障额度与到账稳定性,两者结合可以把综合收款成本降到最低。
四、日常收款的避坑注意事项 第一,不要轻信 “全金额永久 0.38% 扫码费率” 的宣传,优惠费率普遍有单笔 1000 元限额,超出后自动上调,办理前确认清楚限额与调价规则。 第二,真实经营商户建议保持多种收款方式并存,不要长期只使用单一低费率通道,交易结构与经营场景匹配度越高,风控越稳定。 第三,定期核对交易账单,反向计算实际执行费率,分别确认扫码、刷卡的扣费标准,避免被私自上调费率却不知情。 第四,所有收款交易必须基于真实经营场景,严禁利用低费率扫码通道违规套现,违规操作会导致商户关停、资金冻结,还会影响相关支付账户信用状态。
微信号18086829649